
El ahorro acumulado en Planes de Pensiones Individuales por los españoles alcanzó los 96.331 millones de euros a cierre de 2025, un nuevo máximo histórico, tras experimentar un crecimiento del 4,4% en todo ese ejercicio, impulsado por la revalorización de los mercados financieros (la rentabilidad de los Planes alcanzó el 6% en el año), que permitió compensar unas prestaciones que, de nuevo, superaron a las aportaciones.
A lo largo de los últimos seis años, el patrimonio en Planes de Pensiones Individuales ha pasado de 82.014 millones a 96.331 millones, lo que supone un incremento acumulado del 17,5%, lo que refleja la resiliencia de este instrumento de ahorro a largo plazo en periodos de mercado con incertidumbre y su capacidad de recuperación en contextos de elevada volatilidad.
Por Comunidades Autónomas, País Vasco (7,5%), Islas Baleares (5,3%), Madrid y Cantabria (5,0%, en ambos casos) lideran las subidas del ahorro acumulado en estos productos. Además, Cataluña, Madrid, Andalucía y Comunidad Valenciana acumulan el 65,8% del ahorro en Planes de Pensiones Individuales a cierre de 2025, mientras que su población no llega al 60%.
Por otro lado, el patrimonio medio por partícipe alcanzó un nuevo máximo histórico a cierre de 2025, hasta alcanzar los 13.312 euros, frente a los 12.616 euros de 2024 (+5,5%). En este caso, Navarra lidera el ranking con un ahorro medio de 19.535 euros, seguida de País Vasco, Madrid, Cataluña, La Rioja y Aragón, todas ellas por encima de los 16.000 euros.
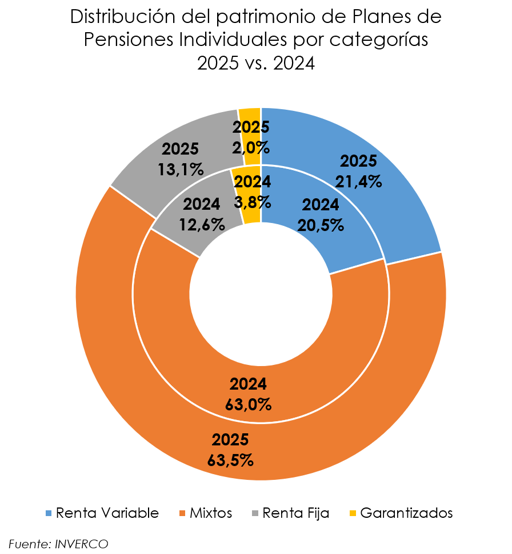
Distribución del patrimonio de Planes de Pensiones por categorías (2025)
Casi uno de cuatro potenciales partícipes cuenta con un Plan de Pensiones
El número de cuentas de partícipes en Planes de Pensiones se situó, a cierre de 2025, en 7,24 millones, lo que supone un ligero descenso del 1% respecto a 2024. Tan solo en tres Comunidades Autónomas creció el número de partícipes durante el pasado ejercicio: Islas Baleares, Cantabria y País Vasco.
De este modo, casi el 14,7% de la población española cuenta con un Plan de Pensiones, un porcentaje que se eleva de forma significativa en el caso de Aragón (20,6%), La Rioja (19,3%), Madrid (18,6%) y Castilla y León (18,1%). No obstante, si se excluye a la población menor de 25 años (por cuestión de capacidad de ahorro) -en torno a 11,5 millones-, y a la población jubilada (9,5 millones), el porcentaje de españoles que cuenta con un Plan de Pensiones rondaría el 25%.
El ahorro acumulado en Planes de Pensiones Individuales se situó en 2025 en el 5,7% del PIB (5,8% en 2024), debido al mayor incremento registrado por el PIB a precios de mercado, respecto al incremento del volumen de activos de los Planes de Pensiones. En el caso de La Rioja, Aragón y Castilla y León, ese porcentaje se sitúa por encima del 8%.
La renta variable sigue ganando peso en los Planes de Pensiones
A cierre de 2025, más de ocho de cada diez euros ahorrados en Planes de Pensiones (84,9%) estaban invertidos en productos mixtos o de renta variable, frente al 83,5% de 2024. En los últimos cinco años, el peso de la Renta Variable pura ha crecido del 15,3% al 21,4%. En el caso de Madrid y País Vasco, más de 1 de cada 4 euros en Planes de Pensiones se canaliza a través de vehículos de Renta Variable (28,6% y 26,5%, respectivamente).
Por su parte, el 13,1% del ahorro acumulado en Planes de Pensiones se concentra en la categoría de Renta Fija, cinco décimas más que el ejercicio anterior. Murcia, Castilla y León, Cantabria y Asturias son las regiones con mayor porcentaje de patrimonio en este tipo de Planes, superando el 15%.
La necesidad de reformas para fomentar el ahorro a largo plazo
El Observatorio Inverco recuerda que, mientras en España el ahorro en Planes de Pensiones Individuales y Planes de Pensiones de Empleo equivale al 8,3% del PIB nacional, la media ponderada en la OCDE se sitúa en el 57,6%, lo que pone de manifiesto el amplio margen de crecimiento y la importancia de reforzar los incentivos al ahorro privado.
Un informe publicado a finales de 2024 por la OCDE sobre la revisión del mercado de capitales en España identifica algunas reformas necesarias para reforzar el ahorro a largo plazo. Entre sus propuestas destacan la necesidad de incentivar los Planes de Pensiones de Empleo, revisar la liquidez a 10 años de los Planes, desvincular los límites financieros de las aportaciones de los límites fiscales y elevar las deducciones fiscales aplicables a los Planes Individuales.
José Luis Manrique, director de Estudios del Observatorio Inverco, explica que “2025 ha sido un año positivo para los Planes de Pensiones Individuales, que han alcanzado nuevos máximos tanto en patrimonio acumulado como en ahorro medio por partícipe. Estos datos ponen de manifiesto la capacidad de los Planes de Pensiones para generar ahorro a largo plazo y la importancia de seguir favoreciendo su desarrollo como complemento de cara a la jubilación. Sin embargo, España todavía tiene un amplio recorrido para impulsar el ahorro privado, por lo que es necesario contar con un marco estable y atractivo que incentive las aportaciones y permita que más ciudadanos puedan complementar su futura pensión mediante el ahorro a largo plazo”.


